고정 헤더 영역

상세 컨텐츠
본문
정년퇴직을 하고 국민연금 수령 시기까지 소득 공백기가 생기면 당장 생활비 걱정에 마음이 조급해지기 마련입니다. 이때 많은 분이 떠올리는 제도가 바로 '조기노령연금(국민연금 조기수령)'입니다.
"어차피 나중에 받을 돈, 몇 년 일찍 당겨 받아서 생활비로 쓰면 안 될까?"
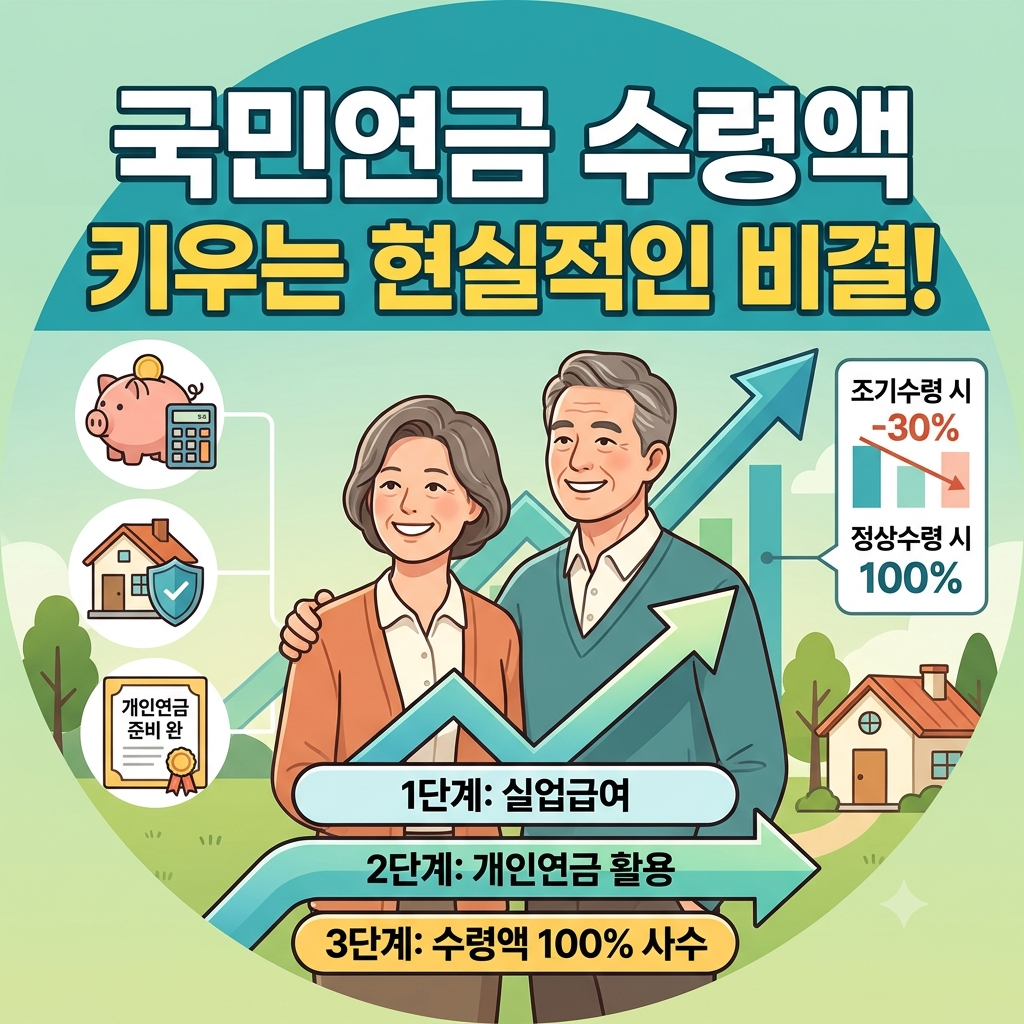
하지만 제대로 계산해 보지 않고 무턱대고 신청했다가는 평생 받아야 할 국민연금 수령액이 크게 깎여 큰 손해를 볼 수 있습니다. 오늘은 국민연금을 일찍 당겨 받으면 왜 손해인지, 그리고 실제 손해액은 어느 정도인지 구체적인 예시로 쉽게 풀어드리겠습니다.
1. 조기노령연금이란?
국민연금은 원래 출생연도에 따라 만 63~65세부터 수령이 가능합니다. 하지만 가입 기간이 10년 이상이고 소득 요건을 충족하면, 정해진 수령 나이보다 최대 5년 먼저 받을 수 있는 제도가 바로 조기노령연금입니다.
문제는 공짜로 일찍 주는 것이 아니라, ‘일찍 받는 만큼 연금을 깎는다’는 조건이 붙는다는 점입니다. 즉, 자신이 받을 국민연금 수령액의 액수가 줄어들 수 있다는 점을 유념해야 합니다.
2. 무조건 손해인 이유: 연 6%의 페널티 (최대 30% 감액)
국민연금을 제때 받지 않고 당겨 받을 경우 적용되는 국민연금 수령액의 감액률은 생각보다 매우 큽니다.
- 1년 먼저 받을 때마다: 원래 받을 금액의 6% 감액
- 5년 모두 당겨 받을 경우: 원래 받을 금액의 총 30% 감액
더 무서운 점은 이 깎인 금액이 '평생' 적용된다는 사실입니다. 당장의 몇 년을 위해 노후 전 기간의 소득을 30%나 포기하게 되는 셈이죠.
반응형
3. 구체적인 금액 예시로 비교해보기
이해하기 쉽게 월 100만 원의 국민연금을 받을 수 있는 1969년생(65세 수령) A씨의 사례로 계산해 보겠습니다.
💰 A씨의 조기수령 선택 시 수령액 비교
- 제때 받는 경우 (65세부터): 매월 100만 원 (100% 수령)
- 3년 당겨 받는 경우 (62세부터): 매월 82만 원 (18% 감액)
- 5년 당겨 받는 경우 (60세부터): 매월 70만 원 (30% 감액)
📊 누적 수령액으로 보는 차이
만약 A씨가 85세까지 장수한다고 가정해 볼까요?
- 65세부터 제때 받은 경우: 총 2억 4,000만 원 수령 (100만 원 × 240개월)
- 60세부터 5년 당겨 받은 경우: 총 2억 1,000만 원 수령 (70만 원 × 300개월)
5년을 일찍 받기 시작했음에도 불구하고, 오래 살수록 총 수령액 차이는 3,000만 원 이상 손해를 보게 됩니다. 대한민국 평균 수명이 점점 늘어나고 있다는 점을 고려하면 장기적인 손해폭은 더욱 커집니다.
4. 소득 공백기, 그럼 어떻게 버텨야 할까?
그렇다면 정년퇴직 후 국민연금을 받을 때까지의 소득 공백기는 어떻게 메워야 할까요? 국민연금 수령액을 지키기 위해 전문가들이 권장하는 현실적인 대안은 다음과 같습니다.
- 실업급여 활용: 정년퇴직 후 고용보험 요건을 충족한다면 최대 9개월간 구직급여를 받아 초기 생활비를 방어합니다.
- 개인연금 및 IRP 수령: 국민연금과 달리 만 55세부터 수령 가능한 개인연금저축이나 IRP(개인형 퇴직연금)를 '5년 확정형'으로 설정해 공백기 동안 집중 수령합니다.
- 재취업/단기 소득 확보: 단시간 근로나 단기 소득을 통해 최소한의 생활비를 마련하며 국민연금 개시 시기까지 버텼다가 온전한 금액으로 받습니다.
📌 요약 및 결론
- 국민연금 조기수령은 1년당 6%, 최대 30%까지 평생 감액되는 페널티가 있습니다.
- 평균 수명이 길어질수록 일찍 당겨 받는 것이 장기적으로 큰 재정적 손해를 가져옵니다.
- 소득 공백기는 국민연금을 깎아서 메우기보다, 개인연금·퇴직연금·실업급여 등 다른 자산을 우선 활용해 버티는 것이 노후 연금을 키우는 가장 지혜로운 전략입니다.
지금 바로 내 예상 국민연금 수령액과 개시 연월을 확인해 보시고, 감액 없이 100% 제값으로 받는 노후 플랜을 세워보세요!
728x90
'경제, 상식, 투자' 카테고리의 다른 글
| 국민연금 연기연금제도 장단점 및 손익분기점 (0) | 2026.10.26 |
|---|---|
| [국민연금 수령시기 늦추기] 5년 연기하고 36% 더 받기! (0) | 2026.10.26 |
| 국민연금 수령나이 출생연도별 총정리 (0) | 2026.10.25 |
| 퇴직 후 5년 소득 공백 기간 버티는 법 (0) | 2026.10.25 |
| 원달러 환율 전망 및 수혜주 총정리 (0) | 2026.10.24 |


댓글 영역