고정 헤더 영역

상세 컨텐츠
본문
은퇴를 앞둔 직장인 A씨(55세)는 요즘 깊은 고민에 빠졌습니다. "나중에 늙어서 돈이 다 떨어지면 어쩌지?"라는 막막함 때문입니다. 막연히 모아둔 예금만 믿고 살아가기엔 100세 시대로 향하는 노후준비의 길이 너무나 깁니다.
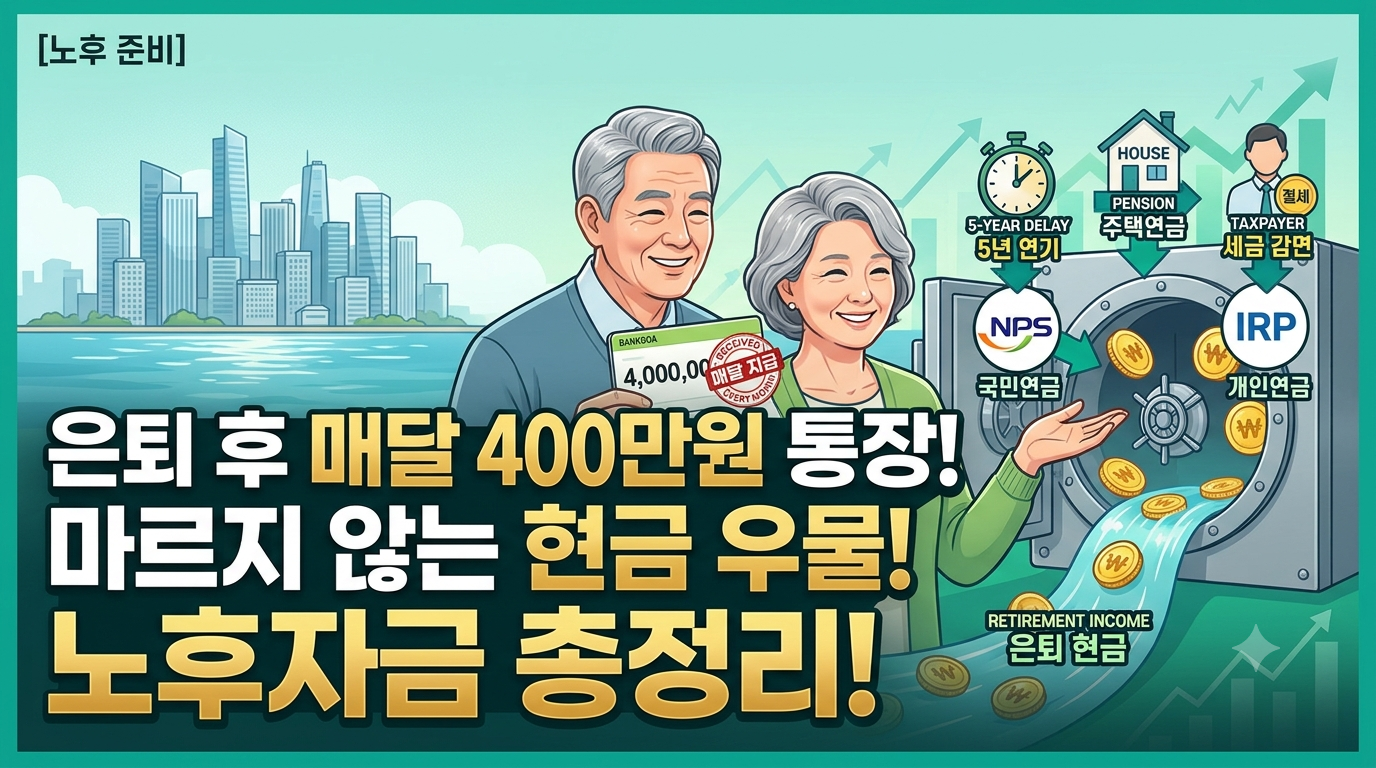
최근 전문가들이 강조하는 은퇴 후 필수 자금 규모부터, 내 자산을 마르지 않는 현금 우물로 만드는 구체적인 방법까지 알기 쉽게 풀어드리겠습니다.
1. 은퇴 후 한 달에 '진짜' 얼마가 필요할까?
우리가 흔히 생각하는 노후 생활비와 현실은 조금 다릅니다. 전문가들은 성공적인 노후준비를 위해 매달 300만~400만 원의 현금 흐름을 만들어야 한다고 조언합니다.
- 실제 생활비 예시: 부부가 서울에서 평범하게 거주한다고 가정해 봅시다. 건강하더라도 식비, 관리비, 각종 세금을 내다보면 월 330만 원 정도가 고정적으로 빠져나갑니다.
- 나이별 지출 리듬:
- 은퇴 직후 (60대): 한참 활동할 시기라 여행도 가고 취미 생활을 하느라 지출이 큽니다.
- 안정기 (70대 초반): 소비가 다소 줄어드는 시기입니다.
- 병원비 폭탄기 (75세 이후): 75세가 넘어가면 나이가 들면서 병원비와 약값 지출이 급증합니다.
따라서 '내가 언제까지 살지 몰라 돈을 못 쓰겠다'는 장수 리스크를 극복하려면, 75세 이후 병원비까지 고려해 최소 월 300만~400만 원짜리 현금 파이프라인을 설계해 두어야 합니다. 생각보다 많은 노후준비 자금이지만 미리 방법을 대비해 둔다면 그리 불가능한 것만은 아닙니다.
반응형
2. 마르지 않는 현금 우물 만드는 3가지 현실적 방법
그렇다면 이 큰돈을 어떻게 매달 안정적으로 손에 쥘 수 있을까요? 안정적인 노후준비를 위해 필요한 자금 마련 방법으로는 구체적인 3가지 무기를 활용해야 합니다.
① 국민연금 5년 늦추기 (+36% 증액 마법)
올해 정년퇴직을 앞둔 B씨는 원래 62세부터 국민연금을 받을 수 있지만, 수령 시기를 5년 연기(67세부터 수령)하기로 마음먹었습니다.
- 어떤 효과가 있을까? 국민연금은 수령을 1년 늦출 때마다 연금액이 약 5%씩 늘어나고, 최대 5년을 늦추면 무려 36%가 증액됩니다. 만약 원래 월 100만 원을 받기로 했다면, 5년을 늦추는 순간 매달 136만 원을 평생 받게 되는 것입니다.
- 주의할 점: 당장 생활비가 급한데 무작정 늦추면 '소득 공백기'에 고통받을 수 있으므로, 나의 건강 상태와 손익분기점(보통 84세 전후)을 따져보고 결정해야 합니다.
② 잠자는 집을 월세 통장으로 바꾸는 '주택연금'
서울에 시가 9억 원짜리 아파트 한 채를 가지고 있는 C씨(58세). 집은 있지만 손에 쥔 현금이 없어 노후준비가 막막합니다.
- 어떤 효과가 있을까? 55세 이상이면서 공시가격 12억 원 이하의 주택을 소유하고 있다면 공공 주택연금에 가입할 수 있습니다.
- 집을 팔지 않고 평생 내 집에 살면서 매달 국가로부터 연금을 받듯 현금을 타 쓸 수 있습니다. 특히 '기간 정액 방식'을 선택하면 일정 기간 동안 더 많은 월 수령액을 받을 수 있어 은퇴 초기 소득 공백 메우기에 아주 유리합니다.
③ 퇴직금, 일시금이 아니라 '연금'으로 받기 (세금 폭탄 방어)
D씨는 3억 원의 퇴직금을 받게 되었습니다. 통장에 한 번에 꽂히는 목돈을 보니 부자가 된 것 같지만, 곧바로 수천만 원의 '퇴직소득세' 고지서를 받고 깜짝 놀라게 됩니다.
- 어떤 효과가 있을까? 퇴직금을 일시금 대신 '연금 계좌'로 이체해서 매달 나누어 받으면, 퇴직소득세를 30%에서 최대 50까지 감면받을 수 있습니다.
- 세금도 아끼고, 매달 규칙적으로 통장에 돈이 들어오게 만들어 은퇴 초기의 든든한 방패로 삼을 수 있습니다. 여기에 IRP(개인형 퇴직연금) 추가 납입까지 활용하면 금상첨화입니다.
3. 나만의 은퇴 골든타임 사수하기
노후준비는 단순히 "통장에 얼마가 있느냐"가 아니라, "매월 내 통장에 현금이 끊이지 않고 들어오고 있느냐"에 달려 있습니다.
국민연금 연기, 주택연금, 퇴직금 연금 수령이라는 노후준비 3가지 카드를 내 상황에 맞게 현명하게 조합하여, 은퇴 후에도 마르지 않는 든든한 현금 우물을 완성해 보시길 바랍니다!
728x90
'경제, 상식, 투자' 카테고리의 다른 글
| 국민연금 연기연금제도 장단점 및 손익분기점 (0) | 2026.10.26 |
|---|---|
| [국민연금 수령시기 늦추기] 5년 연기하고 36% 더 받기! (0) | 2026.10.26 |
| 국민연금 수령액 키우는 현실적인 비결 (0) | 2026.10.25 |
| 국민연금 수령나이 출생연도별 총정리 (0) | 2026.10.25 |
| 퇴직 후 5년 소득 공백 기간 버티는 법 (0) | 2026.10.25 |


댓글 영역